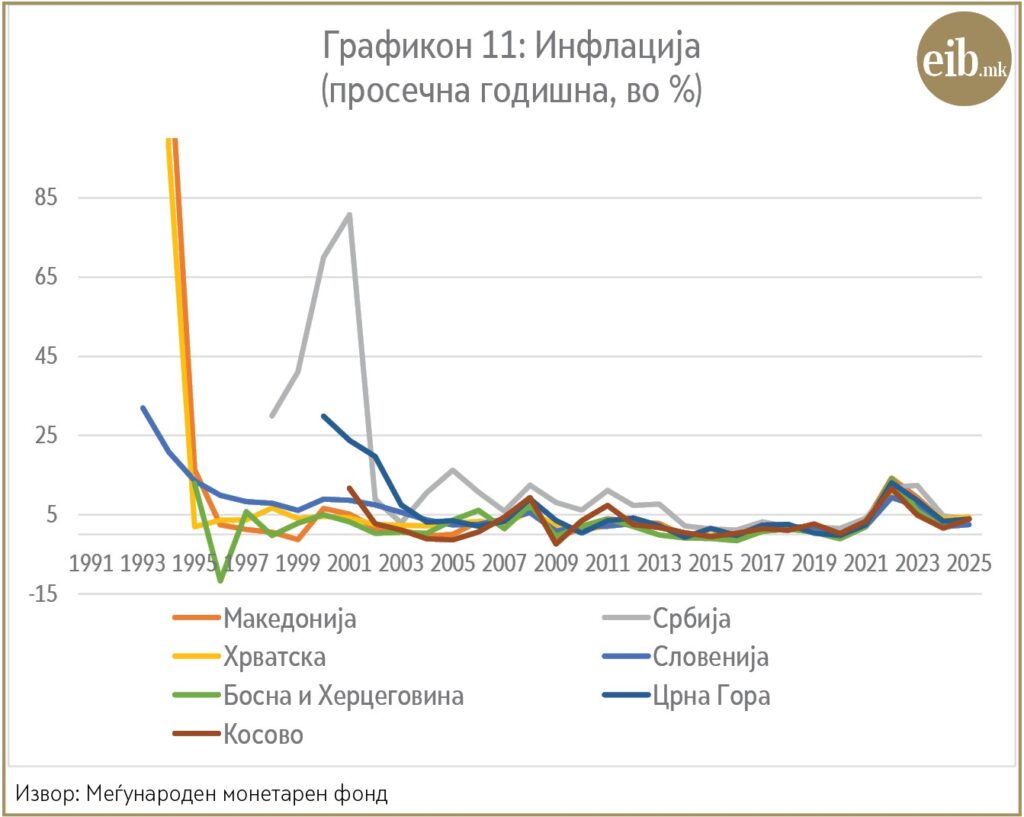
Со исклучок на многу високата инфлација во годините по монетарното осамостојување, Македонија во изминатите децении успеа да ја одржи инфлацијата на нискo ниво. Со тоа беше исполнет еден од предусловите за остварување на побрз економски раст, но тој изостана. Во секој случај, инфлацијата, со исклучок на неколку години на почетокот и во пост-Ковид периодот, не може да се окарактеризира како проблем за македонската економија. Генерално, истиот заклучок важи и за сите други набљудувани земји.
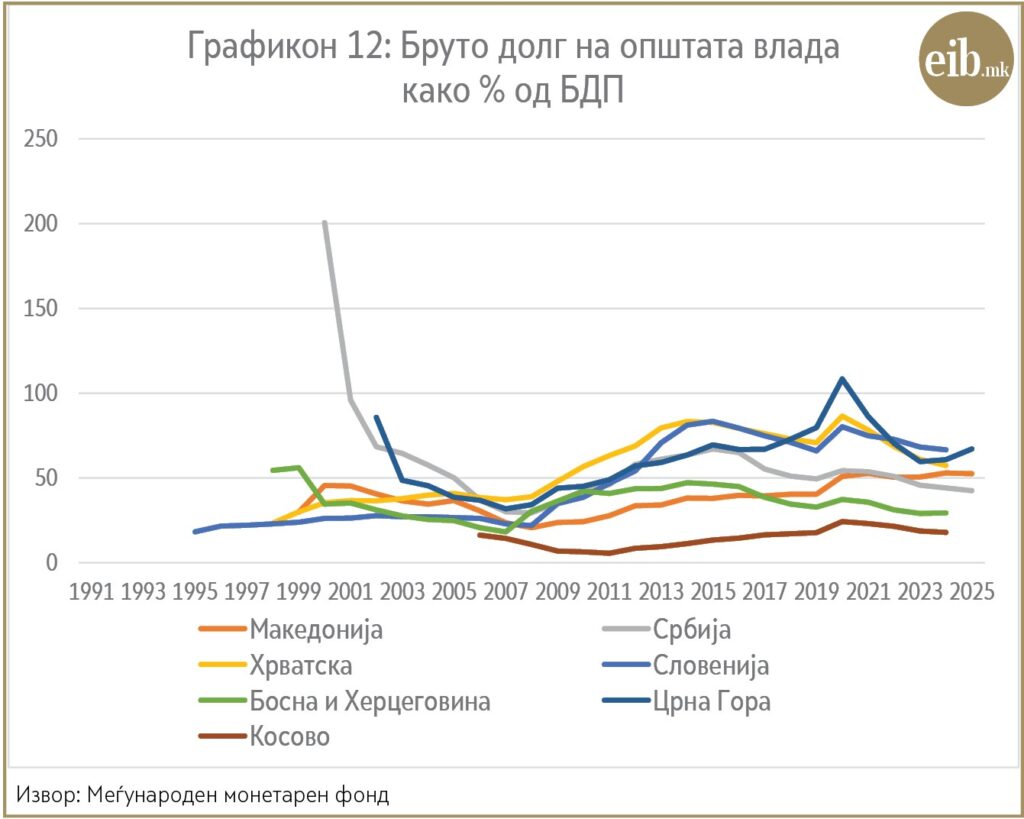
Еден од елементите на макроекономската стабилност е и фискалното бреме на државата. Податоците за бруто долгот на општата влада како процент од БДП упатуваат на слабост на македонската економија. Имено, нивото на бруто долгот на општата влада се зголеми од 20% во 2008 година на 52% во 2025 година. Во вакви околности, клучното прашање што се наметнува не е големината на долгот туку колкав раст и развој на економијата е произведен со задолжувањето? Во пост-Ковид периодот Словенија, Хрватска, Србија и Црна Гора успеаја да го намалат учеството на долгот во БДП, што не е случај со Македонија.
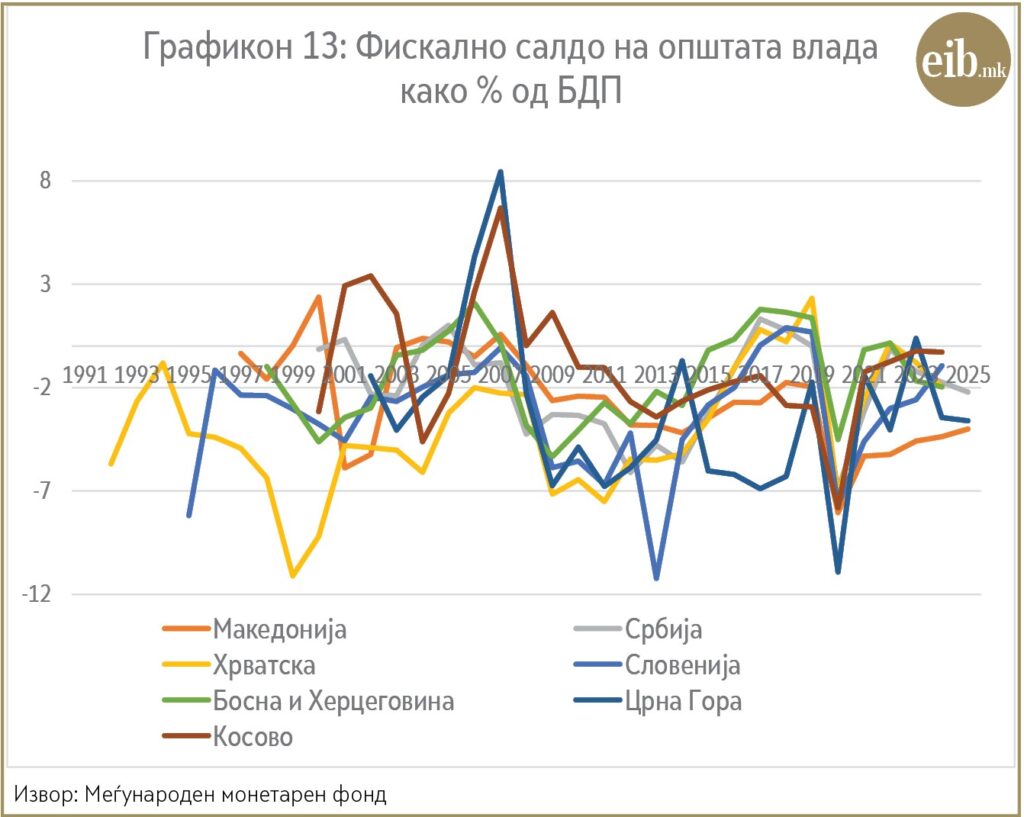
Неизбежен елемент во мозаикот е и фискалното салдо на општата влада како процент од БДП. Од глобалната финансиска криза наваму, фискалниот дефицит станува речиси трајна карактеристика на македонската економија. Пандемијата само привремено го продлабочи трендот што започна многу порано. Во пост-пандемискиот период, другите земји од поранешна Југославија успеаја многу повеќе да го консолидираат фискалното салдо. На Македонија и’ оди побавно и потешко. Таа акумулира дефицити и во релативно нормални години.
Ова е извадок од анализата која што може да ја прочитате на следниот ЛИНК