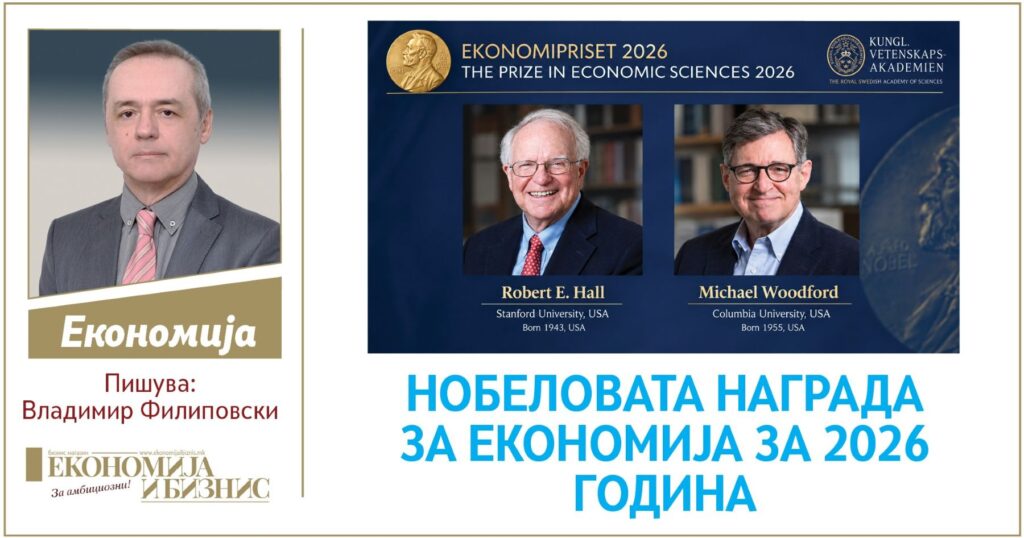
Нобеловата награда за економија1 за 2026 година е доделена на двајца економисти од САД: Роберт Хол (Robert Hall) од Универзитетот Стенфорд и Мајкл Вудфорд (Michael Woodford) од Универзитетот Колумбија. Хол и Вудфорд ја добиваат наградата за нивните научни придонеси во поставувањето на микроекономските основи на макроекономските модели. Макроекономските модели ги користат централните банки и министерствата за финансии за дизајнирање на стабилизационите монетарни и фискални политики.
Нобеловците Хол и Вудфорд прават пресврт во пристапот во анализата на макроекономскиот циклус: наместо анализа од „птичја“ (агрегатна) перспектива својствена за традиционалниот Кејнзијанизам, тие макроекономскиот циклус го анализираат како агрегирање на одлуките на голем број на индивидуални потрошувачи/домаќинства и голем број на поединечните фирми. Индивидуалниот потрошувач одлучува како да го алоцира доходот низ времето за да постигне меѓувременското израмнување на потрошувачката во текот на неговиот животен циклус и со тоа максимизација на благосостојбата. (Животниот циклус опфаќа две фази: активна работна фаза и пензионерска фаза.). Индивидуалната фирма одлучува како да ги менува цените и произведените количини низ времето со цел оптимално да одговори на шоковите на страната на трошоците или шокови на страната на интервенциите на економските политики со цел да го максимизира профитот.
Како изгледа основната стилизација на економскиот циклус на која се базира современата макроекономија? Едната фаза е фазата на рецесија – економијата навлегува во рецесија кога агрегатната потрошувачка не е доволно робусна за да го вработи инсталираниот капацитет на агрегатната понуда. Другата фаза е фазата на прегреана (инфлаторна) експанзија – економијата навлегува во инфлаторна експанзија кога агрегатната потрошувачка расте побрзо од производствениот капацитет на агрегатната понуда. Стабилизационите монетарни и фискални политики настојуваат да ја намалат длабочината на рецесиите или да ги забават и елиминираат инфлациските спирали, за да се минимизираат загубите за општеството, предизвикани од големите осцилации на економската активност околу потенцијалниот производствен капацитет.
Нобеловецот Роберт Хол изработува модел на меѓувременско израмнување на потрошувачката кој се базира на две основни претпоставки: (1) индивидуите, при одлучување за потрошувачката, се свртени кон иднината, а не кон минатото (тие се „forward looking“); (2) при предвидувањето на иднината, индивидуите се однесуваат рационално, што значи правилно и ефикасно ги користат сите информации релевантни за формирање на предвидувањата, т.е. на очекувањата. Тоа се всушност двете хипотези на кои се базира современата макроекономија: Хипотезата за перманентен доход во текот на животниот циклус и Хипотезата за рационални очекувања. Целта на потрошувачот е врз база на рационални очекувања (предвидувања) за идните движења на неговиот доход и промените во економските политики, да направи оптимален план на потрошувачка во текот на неговиот животен циклус, што ќе му обезбеди стабилност на потрошувачката, т.е. избегнување на големи флуктуации во благосостојбата во рамки на животниот циклус.
Хол ја поставува тезата дека кога очекувањата се рационални, промените во однесувањето на потрошувачите се сосема непредвидливи. Зошто? Бидејќи за да се промени досегашното однесување, потрошувачите треба да ги променат, да ги ревидираат своите очекувања. А рационалните очекувања би се промениле само ако се појави нова, неочекувана информација, т.е. информација која не е инкорпорирана во постојните очекувања. А неочекувана информација е по дефиниција непредвидлива.
Зошто е ова важно од аспект на економските политики? Ако промените во однесувањето на потрошувачите се непредвидливи, економските политики не можат да ја постигнат посакуваната промена на однесувањето на потрошувачите врз база на примена на симплифицирани, механички интервенции со инструментите на политиките. Односно, политиките не можат со едноставни механицистички правила прецизно да управуваат со динамиката на агрегатната потрошувачка низ времето.
Втор придонес од истражувањата на Роберт Хол се однесува на заклучокот за хетерогена структура на секторот на домаќинствата од аспект на нивните можности за меѓувременска оптимизација на потрошувачката. Имено, истражувањата во САД укажуваат дека поголемиот дел од домаќинствата се оние кои со помош на штедење и позајмување (т.е. давање и земање заеми на финансиските пазари) можат да ги „пеглаат“ временските флуктуации на нивниот доход и така да обезбедат стабилно ниво на потрошувачка во текот на животниот век. Но има и помал дел од домаќинствата кои се ограничени во можноста да позајмуваат (се ограничени во пристапот до ликвидност) и затоа тековниот доход го трошат целосно за тековна потрошувачка, без да можат да заштедат дел од тековниот доход или да позајмуваат врз основа на иден доход (потрошувачи од типот: „Hand-to-mouth“). Ваквата хетерогеност има импликации за економските политики. На пример, фискалните интервенции преку даночни ослободувања или буџетски трансфери (субвенции) имаат различен ефект врз двете групи на домаќинства/потрошувачи. Затоа, фискалните интервенции треба да бидат таргетирани, а не да бидат неселективни, односно со општ опфат.
Нобеловецот Мајкл Вудфорд ја поставува основата на структурниот Новокејнзијански макроекономски модел. Тоа е модел со три компоненти во форма три базични равенки. Овој модел е јадрото на модерната мејнстрим макроекономија и претставува основа на емпириските макроекономски модели, кои ги користат централните банки и министерствата за финансии за дизајнирање на монетарните и фискални политики.
Трите равенки се следниве:
1 Равенката на агрегатната побарувачка (Новокејзијанска верзија на кривата на инвестиции/штедење – IS curve).
2 Равенката на агрегатната понуда (Новокејнзијанска Филипсова крива).
3 Равенката на правилото на монетарната политика.
Првата равенка ја опишува функционалната зависност на агрегатното производство од неговите детерминанти: очекуваното идно агрегатно производство и каматната стапка. Но, овде е важно дека Вудфорд ги користи варијаблите на моделот искажани како отстапувања, т.е. јазови (gaps) – јазот на производството (output gap) е отстапување на фактичкото производство од природното ниво на производство2; додека каматниот јаз (interest rate gap) е отстапување на реалната каматна стапка од природната каматна стапка. При тоа, тековното производство е дотолку повисоко над природното производство, доколку очекуваното идно производство е повисоко над природното производство и доколку реалната каматна стапка е подлабоко под природната каматна стапка.
Втората равенка ја опишува функционалната зависност на тековната инфлација од очекуваната идна инфлација и од јазот на производството. При тоа, тековната инфлација е дотолку повисока, доколку е повисока очекуваната идна инфлација и доколку е тековното производство повисоко над природното, бидејќи тоа значи намалена невработеност, повисоки плати и повисоки маргинални трошоци за фирмите.
Третата равенка го опишува моделот според кој централната банка ја одредува својата таргетна каматната стапка, како главен инструмент за водење на стабилизационата монетарна политика. Во таа равенка, таргетната каматна стапка зависи (правопропорционално) од: (1) долгорочната рамнотежна реална каматна стапка во економијата; (2) тековната инфлација; (3) тековниот јаз на производството и од (4) евентуална интервенција на монетарната политика која би била изненадување, т.е би била неочекувана од страна на економските субјекти.
Придонесот на нобеловецот Вудфорд се однесува и на еден алтернативен пристап на водење на монетарната политика, познат под името „Forward Guidance Framework“ – „Идно насочување на монетарната политика“. Овој пристап, во суштина, претставува своевиден комуникациски инструмент на централната банка, која, преку соопштување однапред како ќе изгледа идната траекторија на монетарната политика (пред се’ на референтните каматни стапки), има за крајна цел да ги насочува (т.е. менаџира) очекувањата на учесниците на финансиските пазари и во вкупната економија.
Мајкл Вудфорд ја актуелизира идејата дека интеракцијата помеѓу монетарната и фискалната политика, е клучна за вистинска стабилизација на една економија која доживеала макроекономски шок. Двете политики не треба да се гледаат сосема изолирано една од друга. Клучно прашање е која комбинација на двете политики одговара на конкретниот тип на макроекономски шок. На пример, при длабока рецесија (како Големата рецесија 2007-2009), каматните стапки можат да паднат до нултата долна граница (zero lower bound). Тогаш, ако државата оди на фискални стимули, истите би довеле до пораст на очекуваната инфлација. Но, ваквите очекувања за пораст на инфлацијата не мора да бидат „пресретнати“ со моментална, остра рестрикција од страна на монетарната политика – наместо тоа, централната банка може да ја остави каматната стапка ниска во одреден период, со цел да се овозможи максимален ефект на фискалниот мултипликтор врз опоравување на производството. Друга ситуација е кога фискалната политика креира нов дефицит финансиран со ново задолжување, а истовремено не понуди кредибилен план за сразмерно идно намалување на примарниот буџетски дефицит. Во таков случај, доколку централната банка остане „пасивна“, т.е. не реагира со пораст на реферетната каматна стапка, тогаш врамнотежувањето на реалната големина на јавен долг ќе се изврши преку инфлација, т.е. преку пораст на општото ниво на цени. Тоа, во крајна линија, значи финансирање на фискалниот дефицит преку инфлациски данок.
Нобеловците за економија за 2026 година, Роберт Хол и Мајкл Вудфорд, значајно придонесоа за развојот на современата макроекономија, преку зацврстување на нејзините микроекономски основи. Со тоа, макроекономските модели стануваат корисни алатки за носителите на монетарните и фискални политики, при нивното дизајнирање на мерки, со кои се настојува да се минимизираат општествените трошоци од преголемите флуктуации на БДП, инфлацијата и невработеноста, во рамките на економскиот циклус.
пишува: Владимир Филиповски, авторот е Професор на Економскиот факултет Скопје
Економија и бизнис, 01 ноември 2026