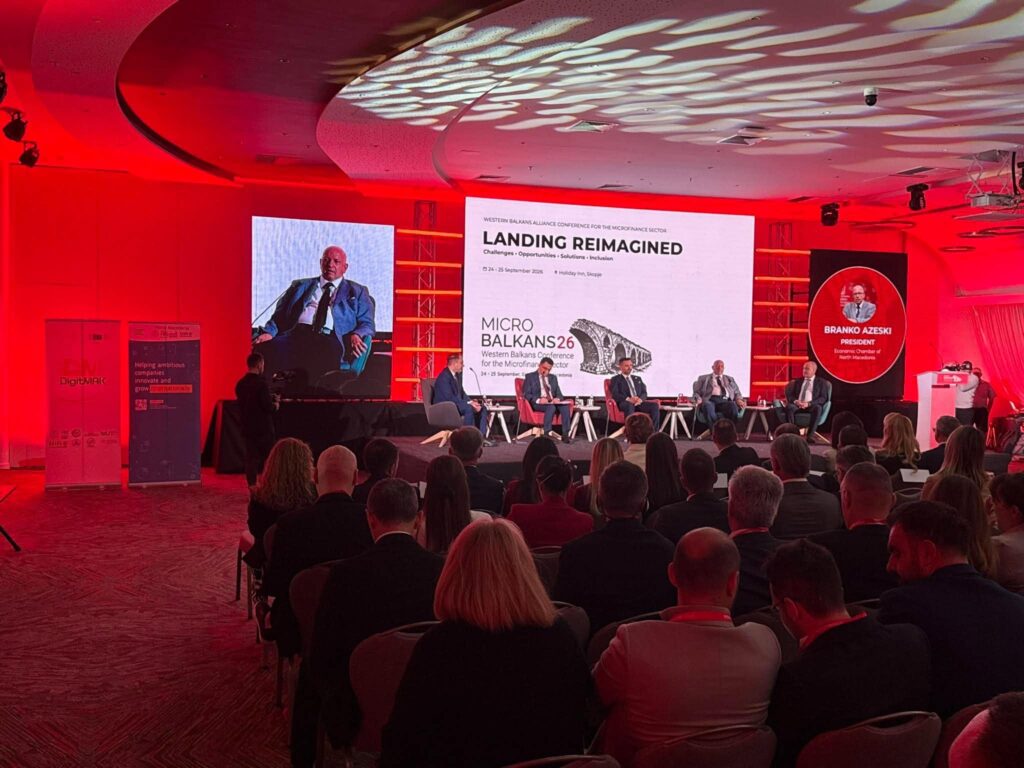
Во финансискиот сектор се почесто се зборува за дигитализација, финансиска инклузија, нови извори на капитал и промена на односот со клиентите. Токму затоа третата регионална конференција MicroBalkans 2026, одржана на 24 и 25 септември во Скопје под мотото „Lending Reimagined“, ја постави дискусијата на едно пошироко прашање: не дали кредитирањето ќе се промени, туку како да ја обликуваме промената така што ќе донесе поголема вредност за граѓаните, компаниите и економијата.
На конференцијата учествуваа повеќе од 250 претставници од финансискиот сектор, инвеститори, финтек компании, регулатори и деловната заедница од Западен Балкан и Европа. Организатори беа Стопанската комора на Северна Македонија и Асоцијацијата на небанкарски финансиски институции, во партнерство со македонскиот конзорциум на Европската мрежа на претприемништво – ЕЕНОМА и Европскиот дигитален иновациски хаб – ДИГИТМАК.
Јасно е дека „Lending Reimagined“ не значи само воведување нова технологија во старите процеси. Станува збор за пошироко преиспитување на начинот на кој финансискиот сектор создава вредност. Како што истакна Никола Јошевски, претседател на Групацијата на небанкарски финансиски институции при Стопанската комора на Северна Македонија, иднината не е само во тоа да кредитираме повеќе, туку да кредитираме подобро – со технологија, одговорност и поголема доверба кај клиентите.
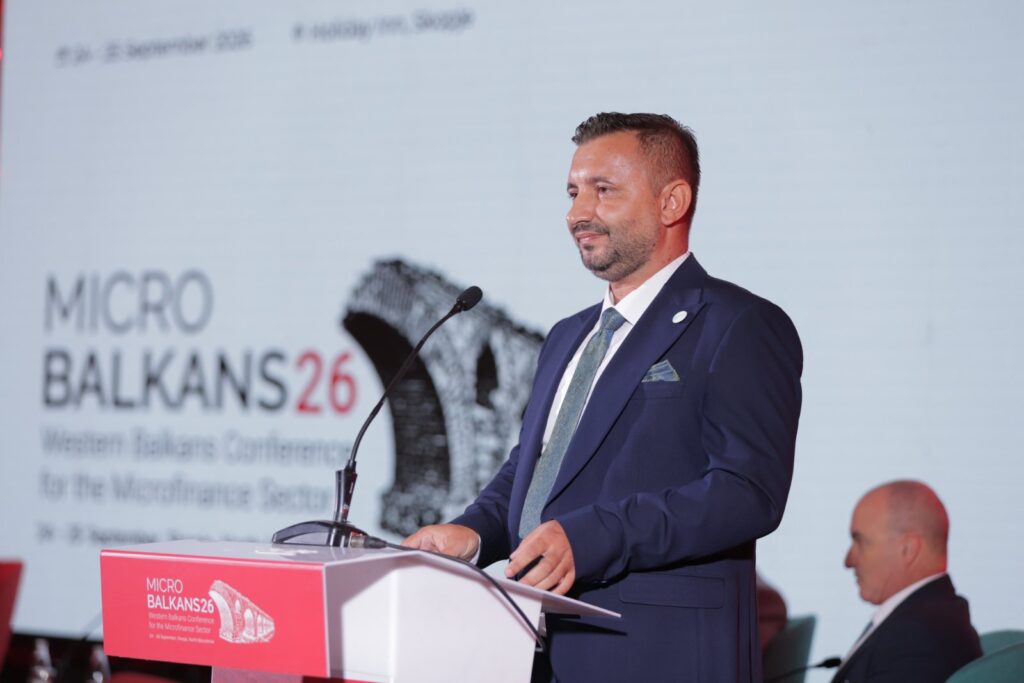
Тоа е важна разлика. Растот на кредитниот пазар сам по себе не е доволен показател за успех. Вистинското прашање е до кого стигнува финансирањето, колку едноставно и брзо може да се добијат средствата, дали одговара на реалната потреба на клиентот и дали создава одржлива вредност. Особено за малите бизниси, самовработените и граѓаните кои потешко се вклопуваат во традиционалните модели на процена, пристапот до финансии често останува најголемата пречка.
Пристапот до финансии не е само прашање на финансискиот сектор. Тоа е прашање на конкурентност на целата економија. Токму тоа беше една од важните пораки на претседателот на Стопанската комора на Северна Македонија, Бранко Азески. На компаниите им требаат решенија што ќе им овозможат да растат, инвестираат и да бидат поприсутни на регионалните пазари, а не дополнителни бариери. Оттука, кредитирањето треба да се гледа како дел од пошироката инфраструктура што ја поддржува конкурентноста на бизнисот.
Тоа подразбира и поширок финансиски екосистем. Банкарскиот систем останува негов темел, но економијата има потреба од различни институции кои можат да одговорат на различни потреби. Банките и небанкарските финансиски институции не треба да се гледаат како конкуренти. Во добро поставен систем, тие можат да се надополнуваат, да соработуваат и заедно да создаваат поголем избор и подобар пристап до финансии.
Тука доаѓа до израз значењето на небанкарскиот финансиски сектор. Особено за таканаречениот „missing middle“ – компании кои се премногу развиени за наједноставните форми на финансирање, но сè уште немаат лесен пристап до поголеми и посложени извори на капитал. За нив, подобар пристап до финансии може да значи нова инвестиција, проширување на производството, нови вработувања или излез на нов пазар. Затоа дискусијата за кредитирањето не треба да остане ограничена на големината на кредитното портфолио. Треба да се гледа и низ ефектот што финансирањето го има врз реалната економија.
Во таа смисла, улогата на Стопанската комора е поширока од застапувањето на деловната заедница. Како што беше нагласено од Азески, Комората е мост меѓу бизнисот, финансиските институции и креаторите на политики – место каде што различните перспективи можат да се сретнат и да се претворат во практични решенија.
Втората голема промена е технологијата. Дигиталното кредитирање веќе не значи само онлајн поднесена апликација. Целиот процес – од идентификација и проверка, преку процена на кредитоспособноста и потпишување, до одобрување и исплата – може да биде дигитален. Тоа отвора можност кредитот да стане побрз и поедноставен, но истовремено го поставува прашањето каде завршува позитивниот аспект, а каде почнува ризикот.
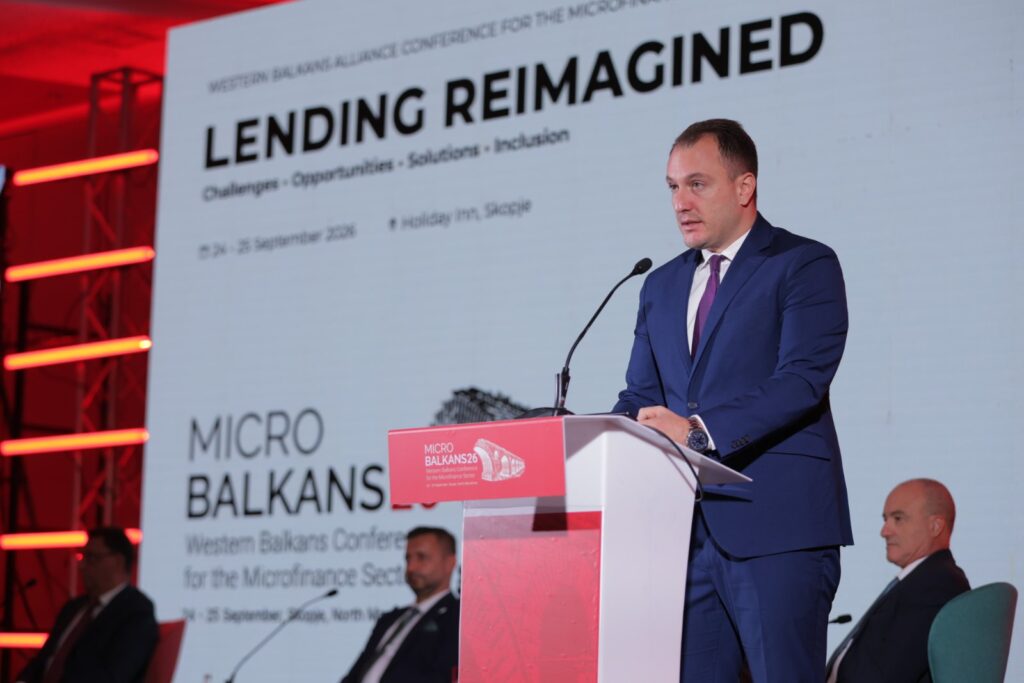
Во воведното обраќање, министерот за дигитална трансформација Стефан Андоновски ја нагласи токму оваа поврзаност: дигиталната трансформација и финансиската иновација мора да се движат заедно, но врз сигурна инфраструктура, јасни правила и доверба. Брзината сама по себе не е иновација ако не е проследена со сигурност, заштита на податоците, соодветна идентификација и јасна одговорност.
Клиентот сака едноставна процедура, но финансиската институција мора истовремено да обезбеди сигурна идентификација, валидна согласност, електронски потпис, доказ за трансакцијата и соодветна заштита од измами. Добриот дигитален процес е оној во кој сложеноста не исчезнува, туку се префрла таму каде што треба – во инфраструктурата и технологијата, а не кај клиентот.
Третата тема е капиталот. Ако сакаме поголем и поразвиен небанкарски финансиски сектор, потребни се и поразновидни извори на финансирање. Развојните институции, инвестициските фондови, приватниот капитал, гаранциските механизми, пазарите на капитал и новите модели како peer-to-peer финансирањето можат да имаат позитивна улога. Прашањето не е кој извор ќе го замени другиот, туку како да се создаде поширок финансиски пазар во кој капиталот може поефикасно да стигне до продуктивните инвестиции.
За Западен Балкан ова има и регионална димензија. Пазарите се релативно мали и фрагментирани, а многу финансиски институции се соочуваат со слични предизвици. Токму затоа регионалната соработка не треба да биде само формална. Размената на искуства и заедничките стандарди можат да создадат поголем простор за раст отколку што може да создаде секој пазар одделно.
За македонската економија, оваа тема е особено важна. Малите и средните претпријатија се најголемиот дел од приватниот сектор, но нивните потреби не се секогаш исти. На една компанија ѝ треба краткорочна ликвидност, на друга инвестиција во опрема, на трета финансирање за извоз или дигитализација. Универзален кредитен производ тешко може да одговори на сите овие ситуации. Оттука и потребата финансискиот сектор да биде доволно разновиден за да понуди различни решенија, но и доволно добро поврзан за клиентот лесно да го најде вистинското решение.
Во исто време, и самите финансиски институции мора да се менуваат. Подобрата технологија не може да го надомести лошиот бизнис-модел, а повеќе капитал не гарантира подобро кредитирање. Потребни се квалитетни податоци, добри модели за процена на ризик, инвестиции во луѓе и технологија, но и јасно разбирање на клиентот. Особено во време кога вештачката интелигенција, дигиталниот идентитет и автоматизираните одлуки стануваат дел од финансиските процеси, прашањето не е само што може да се направи, туку што треба да се направи – и под кои услови.
Ова е причината зошто дијалогот меѓу финансиските институции, регулаторите, технологијата, инвеститорите и деловната заедница е толку важен. Секој од нив го гледа пазарот од различен агол. Регулаторот ја гледа стабилноста и заштитата на корисникот; финансиската институција го гледа ризикот и одржливоста; инвеститорот го гледа повратот и можноста за раст; технологијата го гледа процесот; а претприемачот и граѓанинот го гледаат крајниот резултат. Само кога овие перспективи се сретнуваат, може да се создадат решенија што функционираат во пракса.
Но, колку и да се зборува за раст и иновации, кредитирањето не завршува со исплатата на кредитот. Една од важните пораки на Микробалканс 2026 беше дека одговорното кредитирање мора да продолжи и кога клиентот ќе се соочи со проблеми при отплатата. Начинот на кој институцијата рано го препознава ризикот, комуницира со клиентот, нуди соодветно преструктурирање или управува со проблематичните побарувања е дел од квалитетот на финансиската услуга.
Тука довербата станува особено важна. Довербата не се гради само кога кредитот е одобрен. Таа се гради и кога работите не одат според планот. Одговорната наплата, фер односот кон клиентот и професионалното управување со нефункционалните побарувања не се спротивни на деловниот интерес. Тие се дел од одржливоста на финансиската институција и на целиот систем.
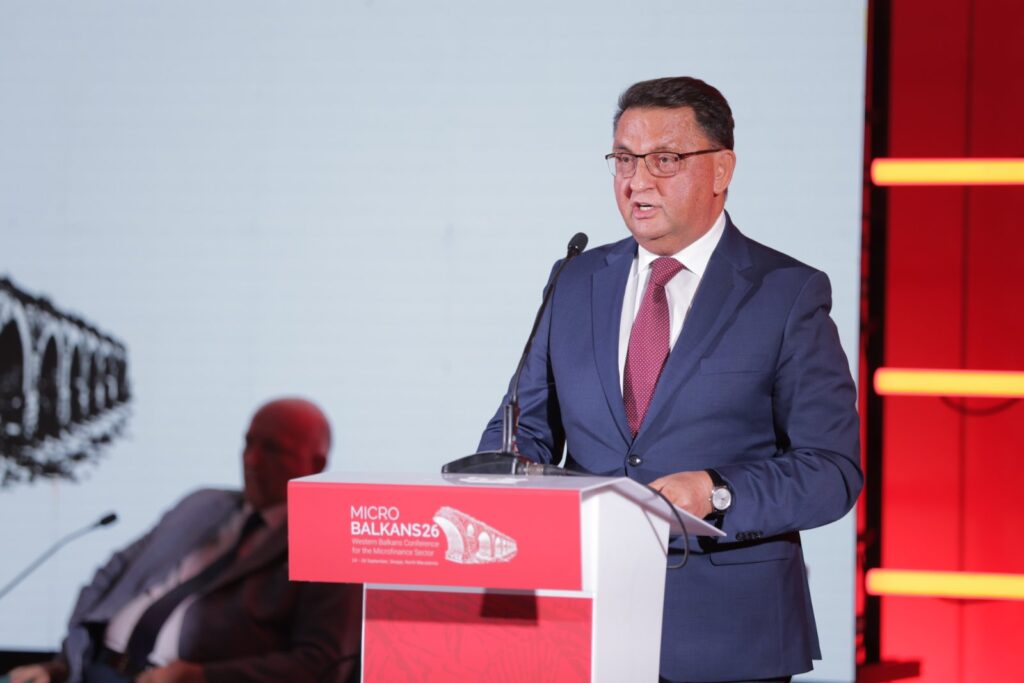
Пораката на гувернерот на Народната банка, Трајко Славески, дека финансискиот систем треба да биде отворен за иновации, но истовремено стабилен, одговорен и насочен кон заштита на граѓаните, ја сумира една од клучните дилеми на новото кредитирање. Потребен е систем кој ќе може да се менува без да ја изгуби стабилноста, да иновира без да ја загрози довербата и да биде побрз без да стане помалку одговорен.
Токму во оваа рамнотежа може да се најде вистинското значење на „Lending Reimagined“. Не станува збор за тоа традиционалното кредитирање едноставно да го замениме со дигитално, ниту небанкарските институции да ги поставиме наспроти банките. Станува збор за создавање финансиски екосистем во кој клиентот има повеќе избор, институциите имаат подобри алатки, капиталот полесно се движи, а регулативата создава простор за иновации и истовремено обезбедува доверба и заштита.
Дводневната програма на MicroBalkans 2026 ја следеше токму оваа логика. Првиот ден беше посветен на улогата на небанкарското кредитирање, дигиталните модели, финансирањето на малите и средните претпријатија и изворите на капитал. Вториот ден ја продолжи дискусијата за регулаторната рамка, промените што доаѓаат, дигиталната трансформација, наплатата и управувањето со побарувањата.
Вредноста на една ваква конференција не се мери само со бројот на панели, говорници или учесници. Најважниот тест доаѓа по конференцијата. Што ќе промениме во нашите институции? Кои идеи ќе ги претвориме во конкретни решенија? Со кого ќе продолжиме да соработуваме? И дали по една година ќе можеме да кажеме дека кредитирањето во регионот навистина станало подостапно, побрзо, посигурно и поодговорно?
Тоа е и суштинската порака со која MicroBalkans 2026 треба да продолжи. Како што беше нагласено во завршното обраќање на Никола Јошевски, вистинската вредност на конференцијата нема да се види во самите два дена во Скопје, туку во она што ќе се случи по нив.
Ако „Lending Reimagined“ треба да биде повеќе од слоган, тогаш промената мора да стане практика: повеќе финансиски можности за оние на кои им се потребни, подобри услови за раст на компаниите, технологија што го поедноставува а не го усложнува животот на клиентот, повеќе капитал за продуктивни инвестиции и поголема одговорност во целиот животен циклус на кредитот.
Западен Балкан има потреба од таков финансиски екосистем. Не само заради финансискиот сектор, туку заради економијата што тој треба да ја поддржи. Затоа иднината на кредитирањето не е прашање само на тоа колку ќе кредитираме. Прашањето е каков економски и општествен ефект ќе создаде тоа кредитирање.
И токму тука започнува следната фаза на MicroBalkans – со конкретните чекори што ќе ги направат институциите, компаниите, регулаторите и партнерите кои се сретнаа во Скопје.
Економија и бизнис, 01 октомври 2026